Já faz algum tempo que este blog anda parado, muitos compromissos faculdade e no trabalho, mas nesse meio tempo pude acompanhar o surgimento e evolução de diversos outros blogs da área, são eles:
- http://www.robosinvestidores.com.br/
- http://www.investminer.com/
- http://www.bolsafinanceira.com/setup
- http://www.viannainvest.com/p/videos.html
Algumas iniciativas de empresas montando plataformas/robos pra estratégias, precisamos muito disso. Não cheguei a testar nenhuma ainda, outras prioridades, mas espero que sejam boas... Se alguém testar/testou alguma ou conhecer alguma realmente boa pra automatizar sistemas na BOVESPA, por favor, comente aqui, avise o mundo!
- http://www.acoesinvest.com.br/site/plataformas/invest.php
Também algumas novas plataformas grátis como a http://investcharts.com/, gostei bastante. Mais algumas ferramentas gratuitas estão comentadas no site http://www.viannainvest.com/p/quer-economizar.html.
Abraços e até o futuro!
Friday, July 8, 2011
Wednesday, March 30, 2011
Estratégia com Opções
Saiu uma matéria no Jornal Econônico sobre opções, onde o John Fletcher, da Charles Stanley, traz o exemplo de uma carteira que, com a combinação de dividendos e opções, conseguiu uma rentabilidade de 19%, enquanto que, sem o uso do derivativo, essa mesma carteira teria tido uma rentabilidade de 4,6%.
Veja na imagem abaixo a matéria completa. Clique para ampliar.

Veja na imagem abaixo a matéria completa. Clique para ampliar.

Tuesday, February 15, 2011
BackTest Estocástico
Como comentado no último post, achei alguns resultados do estocástico bem interessantes em um outro blog e fui verificar se realmente funciona, acredito que o autor do outro blog deva ter realizados muitos backtests para chegar naqueles valores, pois foram os mesmos que eu encontrei otimizando para uma série de papéis.
Regra de entrada: fechamento do dia que o estocástico estiver abaixo de 20.
Regra de saída: fechamento do dia que o estocástico estiver acima de 80 ou Stop Loss em 20%.

Bom, os melhores parâmetros encontrados foram:
- Stop Loss em 20%
- Estocástico Lento de 5 dias
- Suavização de 2 dias (estocástico)
O motivo do stop ser tão alto é que, por ser estratégia contra tendência, normalmente nos primeiros dias após a entrada o papel ainda segue a tendência por inércia antes que volte a subir. Ser estopado nessa estratégia deve doer, mas ainda é melhor que não ter stop. Na verdade neste tipo de estratégia o uso de stop loss tende a piorar o resultado, na real o uso de stoploss tende a piorar o resultado em quase todas as estratégias, mas por segurança a gente usa ele, principalmente em setups onde as regras de saída são ruins. Ah, este setup sem stop dá mais lucro e aumenta o percentual de acerto também, mas tem operações com mais de 80% de perda e isso não é legal.
Segue resultados em todos papéis testados, gráfico diário, R$ 50.000,00 reais em cada negócio.


Como conclusão dá pra dizer que este oscilador é realmente bom para indicar os melhores pontos de entrada e saída de um papel em tendência definida, operar somente ele até dá lucro mas o stress é muito alto, assim como o ROC.
Ele poderia ser utilizado para uma estratégia de acumulação, principalmente em ações boas com tendência forte como AMBEV, comprando mais nos momentos de sobre venda e ganhando umas ações de graça nos momentos de sobre compra, como? Vendendo nos fechamento onde o Estocástico estiver acima de 80 e colocando ordem de recompra logo abaixo, onde der pra comprar um lote a mais com o mesmo capital, 99% das vezes o mercado vai dar um corrigida e você vai ganhar 100 ações de graça, muito bom.
Regra de entrada: fechamento do dia que o estocástico estiver abaixo de 20.
Regra de saída: fechamento do dia que o estocástico estiver acima de 80 ou Stop Loss em 20%.

Exemplo de negócios na estratégia.
Bom, os melhores parâmetros encontrados foram:
- Stop Loss em 20%
- Estocástico Lento de 5 dias
- Suavização de 2 dias (estocástico)
O motivo do stop ser tão alto é que, por ser estratégia contra tendência, normalmente nos primeiros dias após a entrada o papel ainda segue a tendência por inércia antes que volte a subir. Ser estopado nessa estratégia deve doer, mas ainda é melhor que não ter stop. Na verdade neste tipo de estratégia o uso de stop loss tende a piorar o resultado, na real o uso de stoploss tende a piorar o resultado em quase todas as estratégias, mas por segurança a gente usa ele, principalmente em setups onde as regras de saída são ruins. Ah, este setup sem stop dá mais lucro e aumenta o percentual de acerto também, mas tem operações com mais de 80% de perda e isso não é legal.
Segue resultados em todos papéis testados, gráfico diário, R$ 50.000,00 reais em cada negócio.
Resultado meio ruim, mas ainda muito melhor que o ROC e BH, tirando o payoff. :D

Quem tirou férias em 2008 ficou feliz!! Na forte queda o stop (20%) foi usado!

Gráfico de drawdown, não levar em consideração os -240% dos primeiros dias pois o capital era 0 (zero) e qualquer perda é enorme, mas veja que em 2008 chegou a entregar tudo que tinha ganho e mais um pouco, muito ruim.
Resultados individuais nos papéis testados, destaque para BVMF3, campeã de lucro e AMBV4 com 87% de acertos.
Como conclusão dá pra dizer que este oscilador é realmente bom para indicar os melhores pontos de entrada e saída de um papel em tendência definida, operar somente ele até dá lucro mas o stress é muito alto, assim como o ROC.
Ele poderia ser utilizado para uma estratégia de acumulação, principalmente em ações boas com tendência forte como AMBEV, comprando mais nos momentos de sobre venda e ganhando umas ações de graça nos momentos de sobre compra, como? Vendendo nos fechamento onde o Estocástico estiver acima de 80 e colocando ordem de recompra logo abaixo, onde der pra comprar um lote a mais com o mesmo capital, 99% das vezes o mercado vai dar um corrigida e você vai ganhar 100 ações de graça, muito bom.
Thursday, February 10, 2011
Base Histórica para Backtest
Bases com cotações últimos 4 anos que estamos utilizando para realização de backtest em gráfico de 60 minutos, http://setupdaytrade.blogspot.com/2011/02/base-historica-60-minutos.html.
BackTest Rate of Change (ROC)
Hoje li sobre o indicador ROC - Rate of Change, ele é muito simples e resolvi testar, se você não conhece recomendo a leitura (http://apis.blogs.advfn.com/2008/09/04/rate-of-change-roc-taxa-de-mudanca/).
A idéia do setup é operar contra tendência de curto prazo, tipo um retorno a média, apenas usando o ROC. O backtest foi feito no gráfico diário, calculando o ROC de 6 dias e realizando cada negócio com R$ 50.000,00, não estou levando em consideração custos de corretagem, emolumentos etc, isso com certeza iria deixar o resultado muito pior e a idéia é apenas conhecer mais sobre ROC.
Regras simples, opera só na ponta compradora, entra comprando quando o ROC ficar abaixo de -6 e vende quando ROC ficar acima de 0.


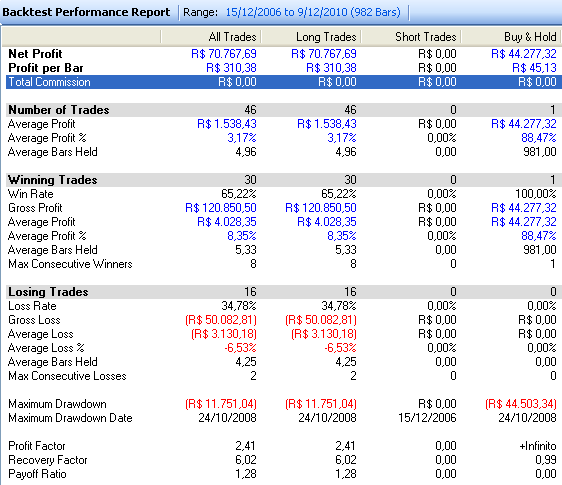
A idéia do setup é operar contra tendência de curto prazo, tipo um retorno a média, apenas usando o ROC. O backtest foi feito no gráfico diário, calculando o ROC de 6 dias e realizando cada negócio com R$ 50.000,00, não estou levando em consideração custos de corretagem, emolumentos etc, isso com certeza iria deixar o resultado muito pior e a idéia é apenas conhecer mais sobre ROC.
Regras simples, opera só na ponta compradora, entra comprando quando o ROC ficar abaixo de -6 e vende quando ROC ficar acima de 0.
Resultados simulando em 34 papéis do IBOV, principal ponto positivo Profit per bar, ou seja, cada dia que foi operado essa estratégia conseguiu um lucro de 70 reais o que é quase 3x o BH.
Resultados por papel ordenado por lucro, podemos ver que este setup se deu bem no setor bancário, como praticamente todos setups contra tendência em gráfico diário.

Gráfico evolução do capital comparado Buy & Hold, nota-se que mercado altista setup vai muito melhor. Testei adicionando uma média móvel de 100 dias pra indicar tendência, o drawdown diminui mas infelizmente o lucro cai em uma proporção maior e o Recovery cai para 0,87.
Vi um gráfico lindo na ITSA4, quem sabe poderei utilizar este ROC em conjunto com outras estratégias contra tendência no futuro, em papéis do setor bancário.

Linda evolução do capital.
Estatísticas do setup em ITSA4.
Feito este estudo vou analisar agora o estocástico e logo postarei algumas estatísticas sobre ele, vi aqui que no gráfico diário ele se dá bem (em tendência de alta), e da mesma fonte um estudo do indicador.
Subscribe to:
Posts (Atom)